3 de octubre de 2026
foroBurgos 2026| Seis claves que hacen que un inversor diga sí a una empresa emergente
¿Qué separa a los proyectos que consiguen financiación de los que se quedan por el camino? Más allá de las ideas innovadoras o de los discursos bien preparados, los inversores buscan señales concretas de que una startup puede crecer, adaptarse y generar valor. Equipo, mercado, tracción, eficiencia en el uso del capital y una estructura societaria sólida fueron algunas de las claves destacadas por los expertos reunidos en el Foro de Inversión organizado por la Fundación Caja de Burgos y SeedRocket en la última edición de foroBurgos.
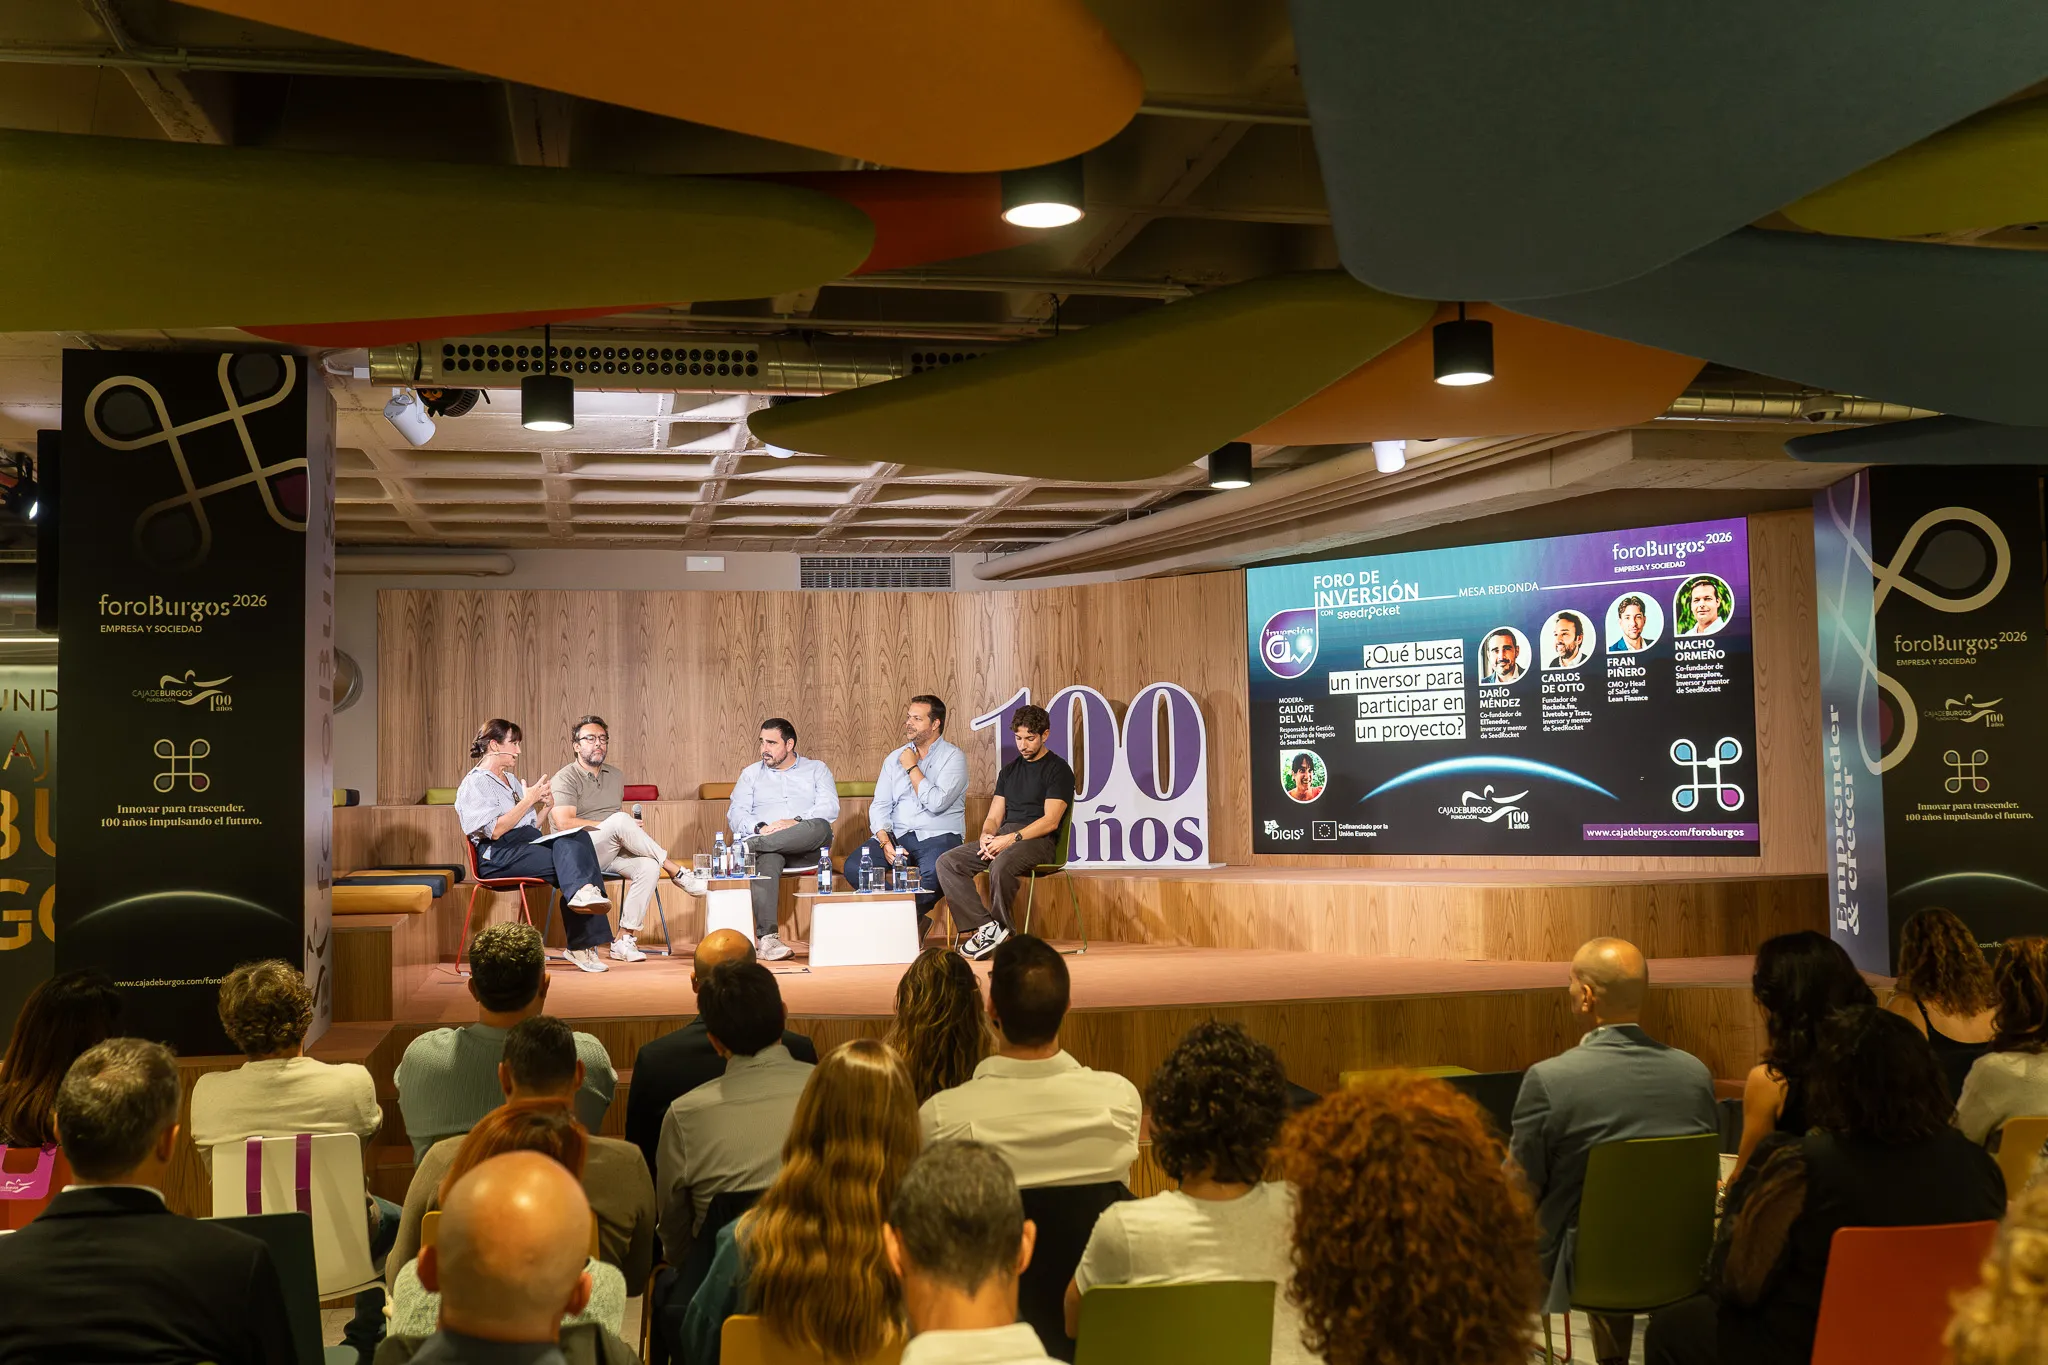
En un momento en el que el acceso a la financiación parece más amplio que nunca, pero también más exigente, el foro de inversión celebrado en el edificio Nexo en el marco del evento foroBurgos reunió a inversores, emprendedores y expertos del ecosistema startup para analizar qué factores marcan realmente la diferencia a la hora de captar capital.
A través de las experiencias y reflexiones compartidas por el inversor de SeedRocket, Carlos del Otto, el cofundador de ElTenedor, Darío Méndez, el cofundador de Startupxplore, la responsable de desarrollo de negocio de SeedRocket, Caliope del Val, Nacho Ormeño y el director comercial de Lean Finance, Fran Piñero, el debate permitió identificar los elementos que más valoran los inversores cuando estudian una oportunidad de inversión y los errores que pueden comprometer el crecimiento de una empresa desde sus primeras etapas.
Estas son las seis claves que destacaron los participantes para convencer a un inversor de que un proyecto merece su apuesta.
Sergio Álvarez y Paula Rodríguez, participante en 2025 en el programa Emprendedores de Fundación Caja de Burgos, durante la exposición de su proyecto Sembrando Salud el pasado mes de julio.
Seis claves que busca un inversor en un proyecto emprendedor
No basta con una buena idea, una presentación bonita o una tecnología de moda. En fases tempranas, un inversor suele buscar señales muy concretas de que el proyecto puede sobrevivir, crecer y convertirse en una empresa invertible.
A partir de las ideas compartidas en la mesa redonda “¿Qué busca un inversor para participar en un proyecto?”, estas son seis claves que todo emprendedor debería tener trabajadas antes de sentarse al otro lado de la mesa.
1. Un equipo capaz de ejecutar, escuchar y cambiar
La idea importa pero en una startup el equipo suele pesar más. El inversor quiere saber quién está detrás, qué experiencia tiene, qué capacidades cubre y, sobre todo, si puede convertir una hipótesis en un negocio real. No busca solo entusiasmo: busca criterio, foco, capacidad comercial, conocimiento técnico cuando sea necesario y madurez para tomar decisiones difíciles.
También valora algo menos visible, pero decisivo: la capacidad de escuchar. Un fundador demasiado enamorado de su idea puede convertirse en un riesgo si no acepta datos, críticas o señales del mercado. El buen equipo no es el que nunca se equivoca, sino el que aprende rápido, se dice la verdad internamente y sabe pivotar cuando toca.
2. Un cliente claramente identificado
Uno de los errores más habituales es querer vender a todo el mundo desde el primer día. Para un inversor, eso suele ser una señal de falta de foco. El proyecto debe explicar con precisión quién es su cliente inicial, qué problema concreto tiene, cuánto le duele ese problema y por qué estaría dispuesto a pagar por la solución.
La diferencia entre usuario, comprador y cliente no es menor. El cliente, en sentido estricto, es quien usa y paga, o quien al menos tiene capacidad real de compra. Si tu pitch no deja claro quién toma la decisión, quién paga y qué alternativa usa hoy, el inversor tendrá dudas sobre la viabilidad comercial del proyecto.
3. Tracción real, no solo intención
Hace unos años podía bastar una buena presentación para abrir conversaciones. Hoy el listón es más alto. El inversor quiere ver señales de mercado: clientes que pagan, pilotos avanzados, cartas de interés, recurrencia, ventas iniciales, uso del producto, acuerdos comerciales o métricas que prueben que la necesidad existe.
La tracción no tiene por qué ser enorme, pero sí debe ser creíble. No es lo mismo decir “tenemos un mercado potencial de millones” que demostrar que quince clientes ya han pagado, que una Administración ha probado la solución, que una industria la está usando o que un canal de venta empieza a responder. La prueba vale más que la promesa.
4. Un mercado suficientemente grande, pero explicado con realismo
Decir que el mercado es enorme no es suficiente. El inversor quiere entender qué parte de ese mercado puedes capturar de forma razonable, con qué canales, en qué plazos y frente a qué competidores. Las siglas TAM, SAM y SOM solo sirven si van acompañadas de una explicación defendible.
Un buen análisis de mercado no consiste en inflar cifras, sino en demostrar que conoces el terreno: quién compra, cómo se vende, cuánto tarda una decisión, qué barreras existen, qué alternativas tiene el cliente y por qué tu propuesta puede ocupar un hueco concreto. El mercado puede ser grande, pero tu entrada debe ser precisa.
5. Una ronda coherente: pedir lo justo y saber para qué
Levantar mucho dinero no siempre es una buena noticia. Puede generar dependencia, obligar a justificar valoraciones demasiado altas y complicar rondas futuras. Por eso, un inversor serio mirará si la cantidad solicitada tiene sentido: cuánto necesitas, para qué hitos concretos, durante cuántos meses y qué cambiará en la compañía cuando ese dinero se haya usado.
La pregunta no es solo “cuánto levantas”, sino “qué pruebas vas a generar con ese capital”. Industrializar un producto, contratar un perfil comercial, automatizar una plataforma, validar un nuevo mercado o cerrar los primeros clientes recurrentes son hitos más convincentes que una lista genérica de gastos. El dinero debe comprarte aprendizaje, velocidad y reducción de riesgo.
6. Una valoración y una cap table que no espanten a la siguiente ronda
La valoración no es un premio al esfuerzo ni una declaración de autoestima. Es una herramienta para ordenar una inversión hoy sin cerrar la puerta a la financiación de mañana. Si la valoración es demasiado alta para la fase real del proyecto, el siguiente inversor puede exigir condiciones más duras o directamente no entrar.
Lo mismo ocurre con la cap table, un documento que detalla la estructura de la propiedad de una empresa. Haber repartido demasiado porcentaje en fases iniciales, permitir que socios pasivos tengan un peso excesivo o no haber ordenado bien el pacto de socios puede convertirse en un problema serio. La casa debe estar limpia antes de invitar a nuevos socios
.
Compartir

